
集邦咨询预测,全球笔记本出货量在2027年可能下降高个位数百分比,具体取决于制造商如何应对不断上升的组件成本。以下是详细情况。
“品牌将面临艰难权衡”
在本周发布的一份报告中,集邦咨询预测全球笔记本出货量将在2027年下降,降幅从低个位数到高个位数不等,取决于制造商如何应对成本上升。
集邦咨询表示,影响将取决于制造商将多少上升的组件成本通过更高的零售价格转嫁给消费者,而不是以牺牲利润率的方式自行吸收。
来自报告:
集邦咨询最新的笔记本行业研究显示,2027年市场面临的主要风险预计将从供应限制转向成本上升对需求的影响。目前预计全球笔记本出货量在2027年将下降低个位数百分比。
然而,如果DRAM和CPU价格持续高位,品牌可能被迫将这些成本更多地转嫁给消费者。这些更高的零售价格可能进一步延长更换周期,可能将全年出货量下降推至高个位数范围。
集邦咨询表示,2026年笔记本出货量受到诸如CPU供应改善、制造商提前采购以及从后期提前带来的更换需求等因素的支持。
随着一些原本预计在2026年下半年及以后发生的采购已经提前,后续时期的更换动力可能会减弱。此外,随着低成本库存逐渐耗尽,品牌将面临来自上升的CPU、DRAM和SSD价格的更直接压力。
报告指出,对于一款未具名的“制造商建议零售价为900美元的主流笔记本”,其物料清单中68%由CPU、DRAM和SSD成本组成,时间为2026年第三季度。
它补充说,明年如果组件成本继续上升,品牌很可能必须在提高零售价格并冒着需求减弱的风险、以牺牲毛利率为代价吸收涨幅,或降低规格(可能使产品竞争力下降)之间做出选择。
集邦咨询表示,由于与AI相关的需求,明年DRAM供应“可能保持紧张”,“而PC DRAM面临供应增长有限的风险”。另一方面,它预计NAND Flash供应限制将“在2027年下半年随着新产能上线而缓解”。
因此,在2027年,品牌不太可能同时维持价格、规格和盈利能力。他们将更高成本转嫁给消费者的程度将是塑造需求的关键因素。
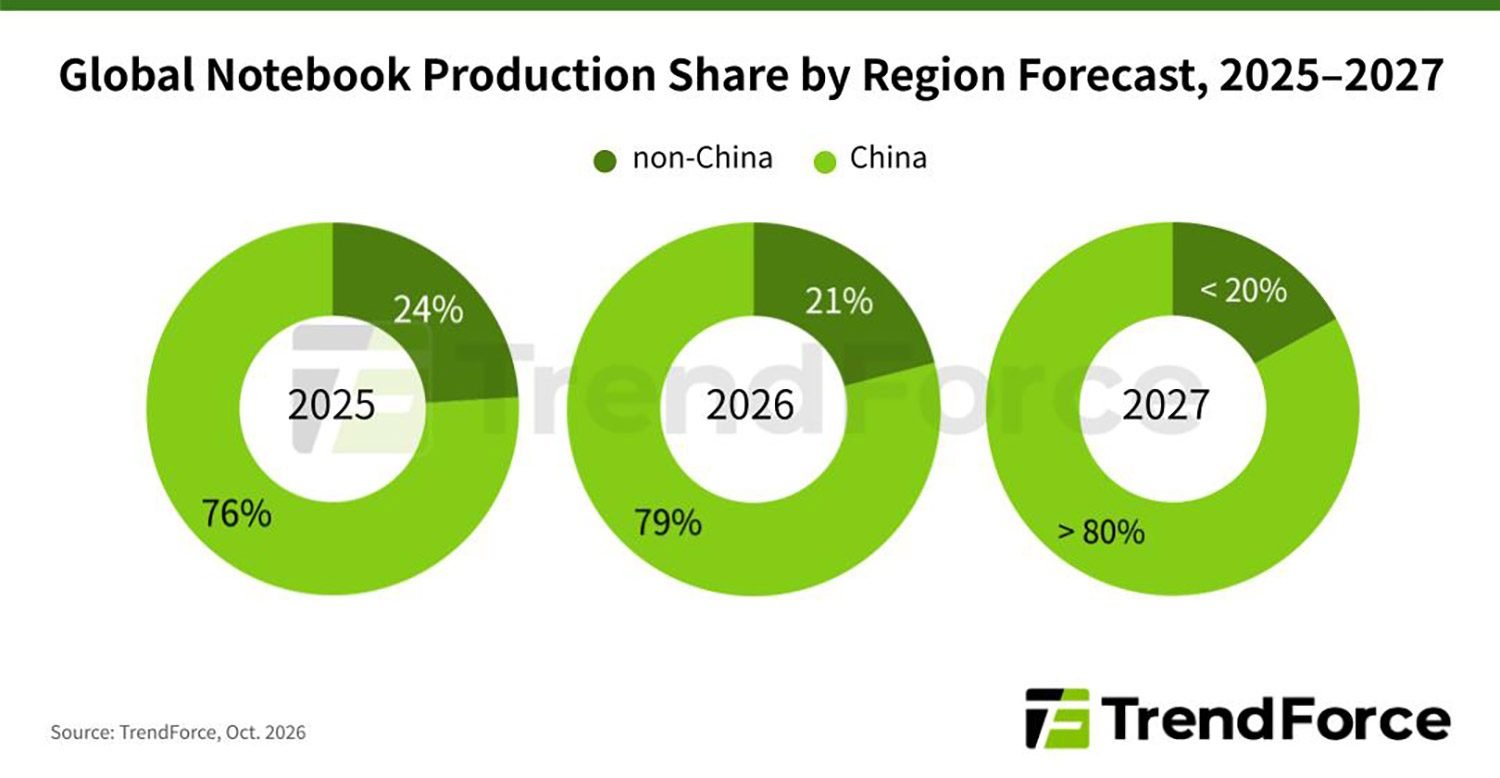
最后,报告指出,如果关税压力不再进一步增加,制造商可能会将部分笔记本生产迁回中国以降低成本。集邦咨询估计,中国在全球笔记本生产中的份额将从2025年的76%上升至2026年的79%,2027年可能超过80%。
要阅读集邦咨询的完整报告,请点击此链接。